為何金管會將部分融資租賃公司納入管理?
為了減少台灣民間融資借貸亂象,非法借款行為頻傳,金管會擴大監管範圍,將部分融資公司納入管理。
2025年開始,金管會分三階段,陸續將部分融資租賃公司納入《金融消費者保護法》規範中。
原先金融貸款方面服務,只有銀行業、保險業納入《金融消費者保護法》範圍中,現在擴大法規監督範圍,納入部分融資租賃公司,加強保護金融消費者。
金管會決心修改《金融消費者保護法》約束範圍,主要有3個原因:
因金融相關知識有些專業和艱澀,大部分民眾可能不能完全理解金融資訊。以往有心的貸款融資業務,會利用消費者對金融資訊懵懂,蒙騙、誤導等貸款話術,讓消費者損失權益或財力。
民間融資貸款業者,各家費用、利率規定不一,有時甚至有高利貸、隱藏費用等,讓不知情消費者貸款成本提高。金管會希望往後加強統一貸款收費標準,且明確公開收費金額。
民間金融貸款業者,為了招攬客戶,在網路上散播不實廣告,或以超優惠貸款方案吸引人們借錢,實際上申貸後的貸款方案,不如消費者預期的好。
《金融消費者保護法》納管融資租賃公司三階段名單
| 階段 | 第一階段 | 第二階段 | 第三階段 |
| 生效時間 | 民國114年9月15日 | 民國115年3月15日 | 民國115年9月15日 |
| 納管名單 | - 中租迪和股份有限公司 (05072925)
- 合迪股份有限公司 (22424994)
- 中租汽車租賃股份有限公司(27998148)
- 仲信資融股份有限公司 (70774816)
- 裕融企業股份有限公司 (23528130)
- 新鑫股份有限公司(22764579)
- 裕富數位資融股份有限公司(80659759)
- 和潤企業股份有限公司 (16844548)
- 和勁企業股份有限公司 (90488018)
- 和潤興業股份有限公司 (93502197)
- 日盛台駿國際租賃股份有限公司 (20896434)
- 日盛台駿全實業股份有限公司(96800542)
- 創鉅有限合夥(42904351)
| - 永豐金租賃股份有限公司(16091337)
- 一銀租賃股份有限公司(16447816)
- 凱基租賃股份有限公司(96977082)
- 台中銀租賃事業股份有限公(53023903)
- 華南國際租賃股份有限公司(53653319)
- 國票金租賃股份有限公司(93702982)
- 陽信國際租賃股份有限公司(53661535)
- 臺灣企銀國際租賃股份有限公司(54179642)
- 板信國際租賃股份有限公司(24705470)
- 合作金庫資產管理股份有限公司(27960635)
- 台新大安租賃股份有限公(16094812)
- 中國信託資融股份有限公(80503378)
- 聯邦國際租賃股份有限公(97169587)
| - 中泰租賃股份有限公司(30937878)
- 台灣歐力士股份有限公司(12400810)
- 遠銀國際租賃股份有限公司(16740311)
- 台灣賓士資融股份有限公司(89481001)
- 萬泰租賃股份有限公司 (16092407)
- 遠信國際資融股份有限公司(80607612)
- 遠信國際租賃股份有限公司(29137862)
- 匯豐汽車股份有限公司 (83446817)
- 匯豐協新租賃股份有限公司(23892144)
- 斯堪尼亞資融股份有限公(54330725)
- 長鴻國際企業股份有限公(27615281)
- 台灣芙蓉總合租賃股份有限公司 (83107112)
|
部分融資公司納管後,對借款的金融消費者有何好處?
避免不實廣告招攬
往後金融消費者不受廣告宣傳誘騙,明確知曉實際貸款方案和收費。
納管的融資租賃公司,受《金融消費者保護法》第8條規範,不可再以虛假、浮誇、不實廣告宣傳貸款方案。
例如:貸款廣告宣稱「超低利率、免審核、不查聯徵信用分數」等,讓金融消費者誤以為貸款成本低或申貸好過件。
監管的融資公司,會給消費者完整明確的貸款方案、收費金額、過審條件。
貸款收費計息明確
往後金融消費者簽署貸款契約前,能夠預估自己的貸款成本。
納管的融資公司,今後貸款利率,一律以「年利率」明確告知消費者。
其餘貸款費用、違約金、分期、計息方式等,都需公開揭露,讓消費者能夠知曉且同意,才能繼續下一步貸款流程。
例如,借款人申請10萬元機車貸款,年利率為14%,加上其餘費用計算出的總費用年百分率,業者也須明確告知。
讓借款人能夠預估自己的貸款成本和月付金,更能掌握自己的債款。
契約內容遵守法規
有法規約束貸款契約,保障金融消費者簽署條款公平、合理。
《金融消費者保護法》第7條:
『金融服務業與金融消費者訂立提供金融商品或服務之契約,應本公平合理、平等互惠及誠信原則。 金融服務業與金融消費者訂立之契約條款顯失公平者,該部分條款無效;契約條款如有疑義時,應為有利於金融消費者之解釋。』
有了法條,規範了融資貸款公司訂定的契約,必須遵守合法、合理的原則。
保障金融消費者,不會被收取高利貸、過多貸款費用。
消費者也不會被貸款業務員話術欺瞞,實際上合約條款與口頭承諾不相符。
借貸關係中,雙方按照合法合規流程,融資公司需誠信公開貸款條件,借款人也須遵守條約,未來如有欠債不還之事,也是按照法規的違約處理。
保障提早清償權利
金融消費者擁有提早清償借款的權力,可減少利息支出。
《金融服務業法》第10條:
『融資租賃業不得拒絕金融消費者提前清償,如收取提前清償違約金者,違約金之計算及收取方式應於契約明定,並告知金融消費者。』
法律規範,融資租賃公司不得阻止金融消費者提早清償借款。
如提早清償貸款須支付違約金,也必須記載於契約條款中,且於簽署契約前,明確告知消費者此事。
法規賦予借款人還款計畫更有彈性,如有資金能夠清償借的錢,提早還完貸款,也能不再支付剩餘的利息,也能減少貸款成本。
降低過度超貸風險
金融消費者借款額度,符合個人承擔能力,不會負債過於沉重。
《金融消費者保護法》第9條:
『金融服務業與金融消費者訂立提供金融商品或服務之契約前,應充分瞭解金融消費者之相關資料,以確保該商品或服務對金融消費者之適合度。』
金保法規範,融資公司審核貸款申請時,需了解客戶的資料,比如財力證明、職收狀況、負債比例等,評估其還款能力,給予適度的貸款額度。
融資公司不能為了賺取利潤,刻意放款超出借款人能力的額度。
超貸過多金額,讓借款人承擔過重的負債壓力,也增加了他身心承受不了的風險。
杜絕不當討債手段
金融消費者不再受不當手段催討債務,法律保護其身心安全。
欠債後,遭受暴力討債的新聞層出不窮。
糾正、禁止不當、非法討債的行為,也是金管會加速納管融資公司的原因之一。
金管會納管範圍,除了融資公司內部,也包含其委託外部催債人員。
一律都不可以暴力、威脅、汙辱、責罵、跟蹤騷擾等不當方式催收債款。
保障金融消費者,即使借錢一時還不出,也不會受不當討債騷擾,成天擔心受怕,身心安全不再受侵害。
如受金融消費者向納管的融資公司借錢,遭遇不當催收,可保留相關證據,向金管會申訴。
業者具詳細說明責任
當金融消費者對貸款有任何疑問,融資業者都須充分說明並揭露風險。
《金融消費者保護法》第10條:
『金融服務業與金融消費者訂立提供金融商品或服務之契約前,應向金融消費者充分說明該金融商品、服務及契約之重要內容,並充分揭露其風險。』
有些借款人或許對部分金融知識不太了解,尤其是信用小白們。
融資公司依法,需向金融消費者說明清楚關於貸款流程、契約內容、風險。
如果消費者有對於貸款條約等疑問,融資業者需要站在消費者角度給予解釋,不可隱蔽消息,讓消費者誤判貸款風險。
且等到金融消費者充分明白貸款申請後,後續的月付金、費用、還款期限等,並同意能夠承擔這筆債務,雙方才能進行貸款簽約環節。
貸款流程受法律規範
貸款流程按法律正規流程,保障金融消費者避免後續消費爭議。
融資借貸公司提供金融服務時,須按照正規流程。
納管後,更有《金融消費者保護法》約束融資業者一切流程和契約,都必須遵守相關法規。
例如:業務人員不能代替消費者簽名、不可要求消費者簽空白本票。
雙方都得按照法規走流程,白紙黑字簽訂條約,避免後續消費爭議。
增加申訴金融消費爭議管道
提供金融消費者申訴管道,面臨消費爭議時,有第三方解決問題。
《金融消費者保護法》第13條:
『為公平合理、迅速有效處理金融消費爭議,以保護金融消費者權益,應依本法設立爭議處理機構。』
根據《金融消費者保護法》第三章「金融消費爭議處理」,多項法條指名業者為了保障金融消費者權益,應該設立客服申訴處理的管道。
當金融消費者對於貸款過程、合約等有疑問,想解約或投訴業者,都可以透過業者設定的申訴客服,或是找金管會成立「金融消費者評議中心」的申訴諮詢信箱。
透過第三方,處理金融消費爭議,調解業者和消費者雙方的糾紛。
如借貸融資方面有消費爭議,如何申訴?
向申貸業者客服反映問題
根據《金融消費者保護法》,受納管的融資公司,必須為金融消費者設立客服。
如果,貸款過程或簽約後,有任何疑問、不滿。如是某一位貸款業務人員的問題,消費者選擇向申訴的貸款業者客服,提出個人問題。雙方洽談和解,解決消費爭議。
向「金融消費者評議中心」申訴
如金融消費者的消費爭議,是申貸融資公司的問題,比如契約條款不合規、催債手段不當等。
金融消費者,可選擇向第三方申訴,較能公正調解。
例如,金管會按照《金融消費者保護法》成立「財團法人金融消費者評議中心」,提供金融消費申訴管道。
當借款過程,不合理、不合法,消者都可透過「金融消費者評議中心」的「申訴諮詢信箱」網頁,填寫金融服務業者公司名稱、案件過程、相關資訊文件等。金融消費者評議中心,會收到申訴信後,受理該案件,30日內處理相關消費糾紛。
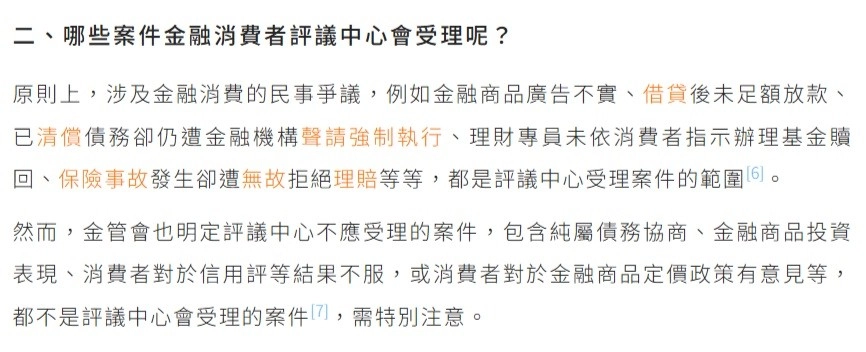 關於金融消費者的Q&A/法律百科