過去,企業投入永續可能是加分,但現在越來越多企業都開始重視永續,沒有跟上反而可能成為劣勢。
但對許多企業來說,購買設備、實施計畫等都需要一筆不小的資金,更不用說是中小型企業。如果不想一次拿出這麼多錢,或手上的資金不夠,企業也可以考慮永續融資,先取得需要的資金,再投入永續發展,減少一次拿出大筆資金的壓力。
接下來,就來詳細介紹「永續融資」。
永續融資是什麼?一定要用在環保嗎?
永續融資,簡單來說,就是企業想做永續相關的事情,但手上的錢不夠,因此透過融資取得需要的資金。這些資金可以用在環境、社會或公司治理等相關項目,不一定只能拿來做環保。
很多人看到「永續融資」,第一個想到的可能是減碳、綠色能源,但其實範圍沒有這麼小。
像是企業想換節能設備、導入再生能源,屬於環境方面;如果是改善員工工作環境、提升職場安全等,這也和永續發展有關。至於公司治理、企業管理等,只要符合相關條件,也可能納入永續融資的範圍。
永續融資有哪些優點?
對企業來說,永續融資除了能取得資金,也有以下幾個好處:
- 減少資金壓力:
不需要一次拿出大量資金,可以把融資用在設備、能源或其他永續計畫上。 - 有機會取得較優惠的融資條件:
部分永續融資(如永續連結貸款)會根據企業是否有達成永續目標,決定利率是否可以更優惠。 - 多一個融資管道:
除了其他管道或貸款方案,如果企業本身有永續發展的需求,永續融資可以作為一般貸款以外的資金來源。 - 更容易開始做永續:
有了資金後,企業可以把原本想做但一直沒有執行的節能、減碳、職場安全等計畫真正做起來。
另外,企業願意投入永續,也能讓客戶和合作夥伴看到企業有在重視環境、員工和公司經營,對建立好的企業形象也有幫助。
永續融資 vs. 綠色融資 vs. 一般融資差異比較
「永續融資」和「綠色融資」看起來很像,但其實不太一樣,和一般融資的用途也有差別。
三者都是企業取得資金的方式,但可以拿錢做什麼、申請時要符合哪些條件,都不太一樣,所以把三者放在一起比較,會比較容易看懂。
| 比較項目 | 永續融資 | 綠色融資 | 一般融資 |
|---|---|---|---|
| 主要目的 | 支持企業整體的永續發展 | 支持環保、減碳等綠色計畫 | 解決企業一般資金需求 |
| 涵蓋範圍 | 環境、社會、公司治理(ESG) | 以環境、減碳相關議題為主 | 沒有特定的永續要求 |
| 資金用途 | 依產品不同,可能用於永續相關計畫,也可能不限定特定用途 | 通常用於符合條件的綠色項目,例如節能設備、再生能源 | 可依融資約定,用於營運、週轉、設備等 |
| 審核重點 | 除基本條件外,也可能看企業的永續目標或 ESG 表現 | 除基本條件外,也會看資金用途是否符合綠色項目要求 | 看企業的財務、信用及還款能力 |
| 利率/費用 | 部分產品會依永續目標的達成情況調整 | 部分產品可能提供優惠條件 | 依企業條件、信用風險及市場利率決定 |
| 貸後追蹤 | 可能追蹤永續目標是否達成 | 確認資金是否真的用在綠色項目上 | 是否按時還款 |
| 適合對象 | 想做永續發展或轉型的企業 | 有綠能、節能、減碳計畫的企業 | 有一般資金需求的企業 |
一般來說,永續融資的關注面向會比綠色融資更大,而不是只局限在環境、綠能、環保等議題。一般融資就沒有這些永續條件,主要還是看企業本身的資金需求和還款能力。
永續融資有哪些類型?分別可以應用在哪些場景?
其實,永續融資不只有一種,企業可以依照自己的需求和想做的永續計畫,選擇不同的融資方式。
常見的有綠色貸款、永續連結貸款、社會責任貸款及永續發展債券,下面就來看看這些方式有什麼不同,以及哪些情況比較適合使用。
綠色貸款(Green Loans)
綠色貸款主要是拿來做環境、節能減碳等相關計畫,例如太陽能、再生能源、節能設備或綠色建築。這種融資比較適合已經有明確環保或減碳方向,只是需要資金才能執行的企業,就可以考慮這類融資。
常見的用途有:
- 汰換工廠的節能設備
- 建置太陽能或儲能系統
- 改善廠房的能源使用
- 興建符合綠色標準的建築
永續連結貸款(SLL)
永續連結貸款和綠色貸款不太一樣,重點不是借來的錢要花在哪裡,而是企業有沒有做到事先設定的永續目標。
因此,企業取得資金後,不一定要拿去買綠色設備或做特定的環保計畫,而是要按照約定去達成永續目標,例如:
- 降低公司整體碳排放
- 提高再生能源使用比例
- 降低工廠用電量
- 提高廢棄物回收率
如果達到約定的目標,部分方案會提供較優惠的利率;如果沒有達標,貸款條件也可能跟著調整。
所以,如果企業本身已經有一套永續目標,想一邊取得資金、一邊把這些目標做起來,永續連結貸款就比較適合。
社會責任貸款(Social Loans)
社會責任貸款主要是把資金用在和社會有關的計畫,不一定要跟環保有關,例如:
- 社會住宅、平價住宅:提供更多民眾可以住得起的房子。
- 醫療與長照:興建醫療、長照等相關設施。
- 教育與就業:投入教育、職業訓練或增加就業機會。
- 縮小數位落差:幫助偏遠地區取得網路、資訊等資源。
- 弱勢族群支持:提供低收入戶或弱勢族群需要的資源。
這類融資主要會看資金是不是用在有社會效益的項目,所以比較適合有社會公益、公共建設或弱勢族群相關計畫的企業。
舉例來說,土地銀行有提供「都市更新及危老建築物加速重建貸款」,讓企業可以用這筆資金推動老舊建築重建,改善住戶的居住安全,也讓周邊的生活環境更好。
永續發展債券(GSS+ Bonds)
和前面幾種不太一樣,它不是向銀行借錢,而是由企業或金融機構發行債券,向投資人募集資金。
這筆錢通常會有特定用途,例如再生能源、節能設備、綠色建築、社會住宅或醫療等。發行後,也要按照相關規定揭露資金用到哪裡。
實際案例:
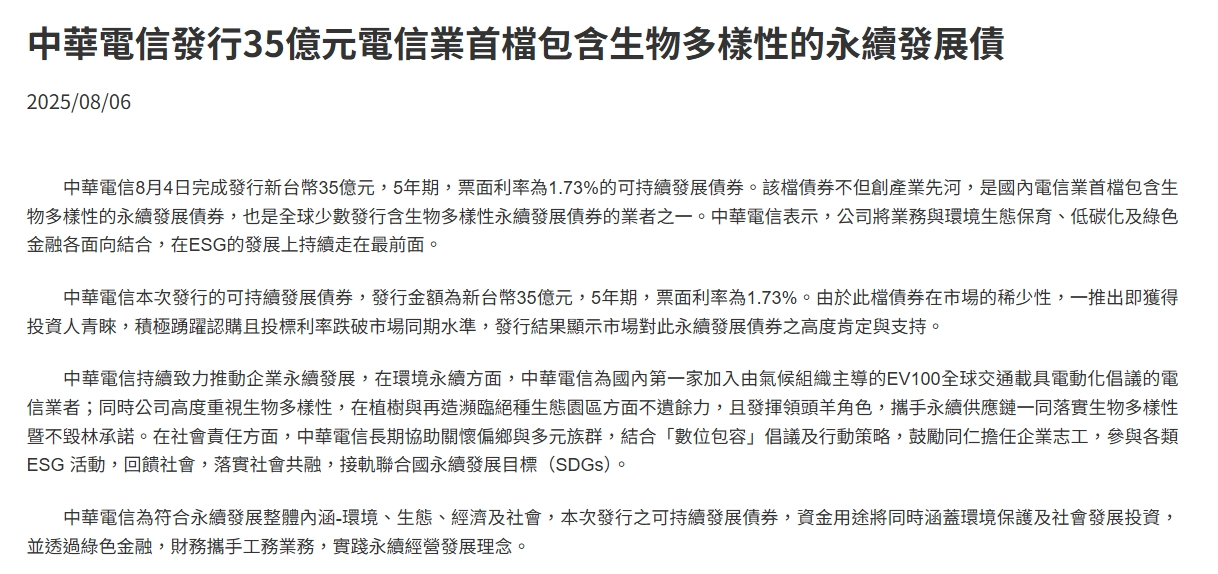
中華電信在 2025 年 8 月透過發行 35 億元的永續債券向投資人募集資金,並將這些募集到的資金投入「泰舊換新 竹構未來」計畫,整理、更新台灣的竹林,並用 5G 和 AI 監測生態環境。
除了照顧竹林和生物多樣性,也和當地原住民合作,提供他們工作機會,讓永續債券真正用在環境保育和地方發展上。
不過,永續發展債券不是所有企業都適合。
通常需要較大的資金需求,還要提出明確的永續計畫,並經過第三方機構檢視。
因此,可以發現目前發行這類債券的多半是大型企業,例如金控、半導體公司、國營事業和中華電信,因為他們有較大的資金需求,也有能力處理相關計畫和後續追蹤。
| 融資工具 | 綠色貸款 | 永續連結貸款(SLL) | 社會責任貸款 | 永續發展債券(GSS+) |
|---|---|---|---|---|
| 資金用途 | 節能設備、再生能源、減碳等綠色計畫 | 通常沒有特定用途限制 | 社會住宅、醫療、教育等計畫 | 綠色、社會或其他永續相關計畫 |
| 審核重點 | 計畫是否符合綠色項目 | 有沒有達到事先設定的永續目標 | 資金是否用在具社會效益的項目 | 看資金用途及永續目標 |
| 比較適合 | 有具體環保或節能計畫的企業 | 已設定 ESG 或永續目標的企業 | 有社會相關計畫的企業 | 需要較大筆資金的企業或金融機構 |
以上是比較常見的幾種永續融資方式,實際上還有其他選擇。企業要用哪一種,主要還是看資金需求和手上的永續計畫。
永續融資的申請條件與評估標準
申請永續融資,光有永續計畫還不夠,銀行一樣會看企業的財務、信用狀況,以及這筆錢打算怎麼用。不同融資方案還會有各自的條件,像是資金用途或永續目標,都要符合規定。
基礎財務與還款能力
在審核時,還是會先去看企業是否有足夠的還款能力,避免未來還不出錢,以下是針對企業財務、還款能力,進行的審核項目:
- 信用紀錄:公司過去有沒有貸款逾期、退票等信用問題。
- 營收與獲利:公司的收入是否穩定,有沒有持續賺錢。
- 現金流:目前手上的現金是否可以應付日常營運和還款。
- 負債狀況:目前有多少貸款,還款壓力會不會太大。
- 財務資料:可能需要提供財務報表、營業資料等,讓金融機構了解公司的實際經營狀況。
簡單來說,先看企業有沒有還款能力,再看永續計畫是否符合融資要求。
永續核心審核:依融資方式不同
不同的永續融資方案,審核的條件也不一樣。
以綠色貸款來說,金融機構會確認這筆錢是不是要用在符合規範的綠色計畫,例如節能設備、再生能源、減碳或綠色建築等。
如果是永續連結貸款(SLL),則會比較重視企業有沒有設定明確、可以衡量的永續目標,例如降低碳排放、提高再生能源使用比例、降低能源消耗等,後續也可能依照企業的達標情況影響貸款條件。
因此,企業在申請前最好先把「這筆錢要拿來做什麼」以及「希望達成什麼永續目標」說清楚,金融機構才能進一步評估。
永續相關認證、資訊揭露與外部查驗
金融機構其實也會擔心資助到潛在的「爭議企業」,所以企業可以提供相關的認證、資料,證明自己確實有在做:
- 主動配合銀行ESG負面因子檢核(KYC)
銀行可能會確認企業過去有沒有重大環境污染、勞工權益或公司治理等問題,企業可以主動提供相關資料,加快審核。 - 申請節能或減碳相關融資時
可以提供近幾年公司的用電量、能源使用量、溫室氣體排放量或碳盤查結果。 - 申請再生能源相關融資時
提供綠電使用證明、設備規格或相關採購資料。
另外,如果企業有綠建築標章、建築能效標示、ISO 14001 環境管理系統、ISO 14064 溫室氣體查證等認證或證明,也可以依照融資產品的要求提供。
簡單來說,提供相關認證或完整的永續資料,可以幫助企業證明自己真的有在執行永續計畫,而不是紙上談兵。不過,也不是每一種都需要準備所有認證,不同融資產品的要求不一定相同。
補充:為了讓銀行在辦理綠色授信時有比較一致的標準,金管會也預計在 2028 年將綠色授信相關標準納入金融檢查,讓未來在審核永續融資這類方案,可以有一個更加明確的標準,而不是有一點綠色計畫都可以申請。
永續融資怎麼申請?從評估到撥款的流程
永續融資的申請流程和一般企業融資差不多,以下流程帶你走一次:
1.確認融資用途與適用類型
先想清楚這次為什麼要借錢、需要多少,以及這筆錢準備花在哪裡,再看看適合哪一種永續融資。
例如:
- 如果要買節能設備、裝太陽能→可以選擇「綠色貸款」。
- 如果希望資金用途不受限,但企業願意設定並達成永續目標→可以選擇「永續連結貸款(SLL)」。
這時先把資金用途、預計投入金額和想達成的目標整理好,後面跟銀行談會比較快。
2.選擇承貸銀行與初步接洽
確認好融資需求後,可以多找幾家銀行比較,不一定要第一家談完就決定。除了比較利率,也可以看看各銀行提供哪些永續融資方案、申請條件、額度、期限,以及永續目標怎麼設定。
和銀行初步接洽時,可以先提供:
- 公司名稱、主要營業項目及目前營運狀況
- 預計申請的金額
- 目前是否有其他貸款
- 資金準備怎麼使用
- 已經在執行或準備執行的永續計畫
- 如果申請 SLL,預計設定哪些永續目標
銀行了解企業的需求後,會進一步說明適合的方案和申請方式。企業也可以趁這個階段比較不同銀行的條件,再決定要向哪一家正式申請。
3.提交企業永續資料與計畫書
確定申請哪一種永續融資後,就可以開始準備送件資料,這是正式申請時很重要的一步。
企業除了提供一般貸款會要求的財務及公司資料,也要依照申請的永續融資類型,準備 ESG 相關文件。
| 資料 | 可能需要提供的內容 |
|---|---|
| 公司、財務資料 | 公司登記資料、財務報表、營收、目前貸款及負債等 |
| ESG 資料 | 銀行的 ESG 授信檢核表、ESG 問卷等 |
| 綠色融資 | 綠色設備合約、報價單、相關核准文件、綠建築證書等 |
| 永續連結貸款(SLL) | 永續計畫、永續目標、目標怎麼計算,以及相關資料 |
| 其他資料 | 銀行要求的計畫內容、證明文件或其他佐證資料 |
申請永續連結貸款(SLL)時,企業還要和銀行談好永續目標,例如降低碳排放、減少能源使用量、提高再生能源使用比例等,之後銀行會根據這些目標追蹤企業有沒有達標。
如果是綠色融資,則要把錢準備花在哪裡的證明準備好,例如設備合約、報價單或相關核准文件,讓銀行確認資金用途。
4.銀行進行 ESG 調查
這一步,可以用比較常聽到的「照會」來理解。
資料送件後,銀行會進行ESG 盡職調查,過程中可能會打電話或請企業補資料,確認前面提供的內容是否一致。
例如銀行想了解永續計畫怎麼執行,可能會請企業補充說明;如果資金有指定用途,也可能要求提供合約、報價單或其他證明。
資料確認沒問題後,就會進入後面的貸款條件確認和簽約。
5.簽約並約定「動態利差機制」
銀行審核通過後,就會確認最後的貸款條件,包括借多少、利率多少、多久要還完等。
如果這筆貸款有綁定永續目標,合約裡也會寫清楚目標怎麼訂、多久看一次,以及達標後利率怎麼調整。例如企業和銀行約定,要在 3 年內降低一定比例的碳排放,之後就會看企業實際做到多少,再依合約調整利率。
簽約前,企業可以特別看清楚這幾件事:
- 永續目標是什麼
- 什麼時候檢查
- 怎麼算有沒有達標
- 達標後利率會降多少
- 沒達標會怎麼處理
確認合約內容後,就可以簽約,銀行再依約撥款。
6.貸後定期追蹤與第三方查證
撥款不代表流程就結束,後續追蹤才是重點。
企業可能需要定期提供相關數據或證明,例如能源使用量、碳排放量、再生能源使用比例等,讓銀行了解後續有沒有照原本的計畫執行。
注意:如果是有指定資金用途的永續融資,企業就要按照約定使用這筆錢。如果沒有照原本的用途執行,可能會影響原本的優惠條件,嚴重時甚至可能依合約要求提前還款。
有些永續融資還會追蹤企業設定的永續目標。如果沒有達標,原本的利率優惠也可能受到影響。
永續融資常見問題
Q1.中小企業可以申請永續融資嗎?
當然可以,不一定每一種永續融資都適合中小企業。
像前面提到的永續發展債券,是由企業向投資人募集資金,投資人通常會比較在意企業本身的規模、信用和市場知名度,對中小企業來說,這種方式相對沒那麼容易。
因此,中小企業可以優先參考綠色貸款或永續連結貸款(SLL),再依照公司的資金需求和永續計畫,看看哪一種方式比較適合。
Q2.永續融資一定比一般貸款利率低嗎?
不一定。
永續融資雖然有些方案會提供比較優惠的利率,但不代表一定比一般貸款低,還是要看企業申請的融資方式、條件,以及銀行怎麼評估。
例如永續連結貸款(SLL),它提供企業一個降低利率的方式,但如果沒有達成原本約定的永續目標,利率也可能跟著調高。
所以建議企業在申請融資之前,可以多比較不同方案,不要只看利率,也要看看永續目標、貸款條件和後續要求。
Q3.如果資金用途沒有用在永續上會怎樣?
如果申請的是有指定用途的永續融資(專款專用),就要照原本說好的用途使用。如果拿去做其他事情,可能會影響原本的貸款條件,嚴重一點也可能被要求提前還款。
另外,如果明明沒有把錢用在永續計畫上,卻對外說資金已經用於永續用途,就可能涉及違法,企業和相關負責人也可能需要負法律責任。
不過,永續連結貸款(SLL)不一樣,這類貸款通常不限制資金一定要花在哪裡,主要是看企業有沒有做到原本約定的永續目標。
Q4.沒有 ESG 認證可以申請永續融資嗎?
可以。沒有 ESG 認證,不代表就不能申請永續融資。
銀行主要還是看企業要做什麼,以及有沒有相關資料可以提供。例如申請綠色貸款,可以準備節能設備、太陽能等相關證明;如果是 SLL,則會看企業有沒有明確的永續目標。
所以沒有 ESG 認證的企業,一樣可以先向銀行詢問適合的永續融資方案。